《规定》适用于所有贷款类的机构,包括地方金融机构,像典当行、小贷公司、担保公司、融资租赁、商业保理这些,全都在列。
只要你的业务涉及向自然人发放当金,就必须执行。
也就是说,以后你来典当行办理业务,除了签当票之外,还要多签一张表。
今天咱们就聊聊这张表到底是什么,对客户来说意味着什么,对典当行又有什么影响。
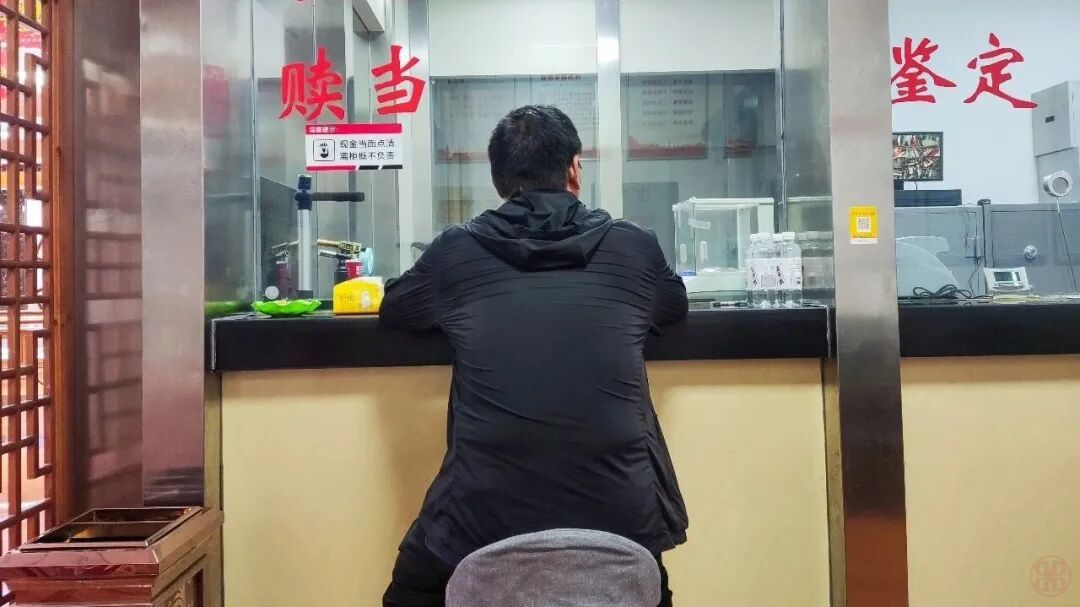 ◎ 这张表是什么?说白了就是一本“明白账”
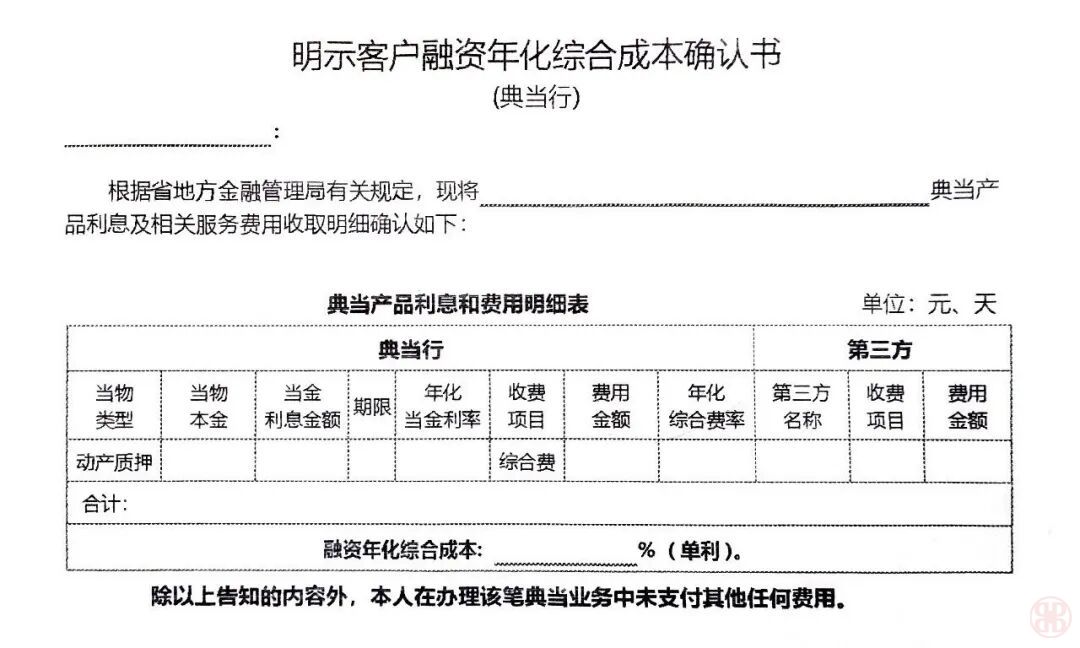
从8月1日开始,每一次客户办理典当业务,典当行必须引导客户查看并签字确认《明示客户融资年化综合成本确认书》。
<p style="-webkit-tap-highlight-color: rgba(0, 0, 0, 0); margin: 0px; padding: 0px; outline: 0px; max-width: 100%; clear: both; min-height: 1em; color: rgba(0, 0, 0, 0.9); font-family: " pingfang="" sc="" new",="" system-ui,="" -apple-system,="" blinkmacsystemfont,="" "helvetica="" neue",="" "hiragino="" sans="" gb",="" "microsoft="" yahei="" ui",="" yahei",="" arial,="" sans-serif;="" font-size:="" 17px;="" letter-spacing:="" 0.544px;="" text-align:="" justify;="" line-height:="" 1.6em;="" box-sizing:="" border-box="" !important;="" overflow-wrap:="" break-word="" !important;"=""> 这张表要逐项列清楚:当金利率是多少、月综合费率是多少,所有费用折算成年化形式,一项一项写明白。客户确认后,才能放款。
◎ 对典当行意味着什么?
① 典当行的法定费率上限没有变。
目前典当行收费依据仍是《典当管理办法》第三十八条:动产质押月综合费率不超过当金的42‰,房地产抵押不超过27‰,财产权利质押不超过24‰。这些上限没有调整,典当行该收的综合费用和利息,只要合规就能继续收。
② 收费的方式变了。
以前当票上分列“月费率”和“月利率”,以及典当金额和综合费用四项。现在除了当票,还要单独给客户一张明示表,把所有息费折算成年化形式,逐项列清楚。
典当行一直被视为金融市场的"毛细血管",对我们来说,新规来了,就是把“一直这样做的事”变成“按规范正式做”。
说到底,新规的核心就两个字:透明。
让借钱这件事,没有“暗账”,只有“明账”。明码标价,清清楚楚。
相关热词搜索:典当、借钱
上一篇:2020年度湖南省典当企业 年审工作情况通报
下一篇:省委金融办组织召开2026年上半年全省金融运行形势分析座谈会
 收藏